
08 quy định mới về thuế có hiệu lực từ 1-7-2025


Từ ngày 1-7-2025, 08 quy định mới về thuế chính thức có hiệu lực: Thay đổi lớn đối với mã số thuế; Điều chỉnh đối tượng không chịu thuế GTGT; Sửa đổi giá tính thuế đối với hàng nhập khẩu; Hướng dẫn cụ thể khai thuế GTGT đầu vào bị sai, sót; Bổ sung trường hợp hoàn thuế; Thay đổi điều kiện khấu trừ thuế GTGT đầu vào; Điều chỉnh thuế suất thuế giá trị gia tăng của một số hàng hóa, dịch vụ; Bổ sung quy định với hàng hóa khuyến mại.
* Thay đổi lớn đối với mã số thuế từ ngày 01/7/2025
Theo khoản 2 Điều 38 Thông tư 86/2024/TT-BTC có quy định mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025.
Kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế theo quy định tại Điều 35 Luật Quản lý thuế 2019 thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
* Điều chỉnh đối tượng không chịu thuế GTGT:
Luật Thuế giá trị gia tăng 2024 lược bỏ một số đối tượng không chịu thuế GTGT theo quy định hiện hành, gồm: phân bón; máy móc thiết bị phục vụ sản xuất nông nghiệp; tàu đánh bắt xa bờ; lưu ký chứng khoán; dịch vụ tổ chức thị trường của sở giao dịch chứng khoán hoặc trung tâm giao dịch chứng khoán; hoạt động kinh doanh chứng khoán khác...
Ngoài ra, sản phẩm xuất khẩu từ tài nguyên, khoáng sản sau chế biến chỉ được miễn thuế nếu thuộc Danh mục do Chính phủ quy định.
Luật Thuế giá trị gia tăng 2024 cũng bổ sung trường hợp miễn thuế với hàng hóa nhập khẩu dùng để tài trợ, ủng hộ phòng chống thiên tai, dịch bệnh, chiến tranh.
* Sửa đổi giá tính thuế đối với hàng nhập khẩu
Hiện nay, Điều 7 Luật Thuế giá trị gia tăng 2008 quy định, Giá tính thuế đối với hàng hóa nhập khẩu là giá nhập tại cửa khẩu cộng với thuế nhập khẩu (nếu có), cộng với thuế tiêu thụ đặc biệt (nếu có) và cộng với thuế bảo vệ môi trường (nếu có). Giá nhập tại cửa khẩu được xác định theo quy định về giá tính thuế hàng nhập khẩu
Tại Điều 7 Luật Thuế giá trị gia tăng 2024, giá tính thuế đối với hàng hóa nhập khẩu được sửa đổi là trị giá tính thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu cộng với thuế nhập khẩu cộng với các khoản thuế là thuế nhập khẩu bổ sung theo quy định của pháp luật (nếu có), cộng với thuế tiêu thụ đặc biệt (nếu có) và cộng với thuế bảo vệ môi trường (nếu có).
* Hướng dẫn cụ thể khai thuế GTGT đầu vào bị sai, sót
Trước đây, trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì Luật Thuế giá trị gia tăng 2008 chỉ hướng dẫn người nộp thuế kê khai, khấu trừ bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế.
Theo quy định mới, tại điểm đ khoản 1 Điều 14 Luật Thuế giá trị gia tăng 2024, trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
- Khai vào kỳ phát sinh trong trường hợp việc khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn; người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
- Khai vào kỳ phát hiện trong trường hợp việc khai bổ sung làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.
* Bổ sung trường hợp hoàn thuế
Theo Điều 14 Luật Thuế giá trị gia tăng 2024 bổ sung trường hợp sau đây được hoàn thuế:
Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất thuế GTGT 5% nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên sau 12 tháng hoặc 04 quý thì được hoàn thuế GTGT.
* Thay đổi điều kiện khấu trừ thuế GTGT đầu vào
Từ 01/7/2025, mọi giao dịch mua hàng hóa, dịch vụ đều phải có chứng từ thanh toán không dùng tiền mặt, kể cả giao dịch dưới 20 triệu đồng (trừ một số trường hợp đặc thù theo quy định của Chính phủ), khác với quy định hiện hành chỉ áp dụng cho giao dịch từ 20 triệu trở lên.
Ngoài ra, các chứng từ như phiếu đóng gói, vận đơn, chứng từ bảo hiểm (nếu có) cũng được bổ sung làm căn cứ khấu trừ thuế đầu vào cho hàng hóa xuất khẩu (Khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024).
* Điều chỉnh thuế suất thuế giá trị gia tăng của một số hàng hóa, dịch vụ
Điều 9 Luật Thuế giá trị gia tăng 2024 điều chỉnh thuế suất của một số hàng hóa, dịch vụ như sau:
7.1 Bổ sung thêm một số đối tượng áp dụng thuế suất 0%
Luật mới bổ sung thêm các đối tượng áp dụng thuế suất 0%, gồm:
- Vận tải quốc tế;
- Công trình xây dựng, lắp đặt ở nước ngoài, trong khu phi thuế quan;
- Hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; hàng hóa đã bán tại cửa hàng miễn thuế;
- Dịch vụ xuất khẩu gồm: Dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; Dịch vụ của ngành hàng không, hàng hải cung ứng trực tiếp cho vận tải quốc tế hoặc thông qua đại lý.
7.2. Các sản phẩm không chịu thuế chuyển sang chịu thuế 5%
- Phân bón;
- Tàu khai thác thủy sản tại vùng biển.
7.3 Các sản phẩm áp dụng thuế suất 5% chuyển sang 10%
- Lâm sản chưa qua chế biến;
- Đường; phụ phẩm trong sản xuất đường, bao gồm gỉ đường, bã mía, bã bùn;
- Các loại thiết bị, dụng cụ chuyên dùng cho giảng dạy, nghiên cứu, thí nghiệm khoa học
- Hoạt động văn hóa, triển lãm, thể dục, thể thao; biểu diễn nghệ thuật; sản xuất phim; nhập khẩu, phát hành và chiếu phim.
* Bổ sung quy định với hàng hóa khuyến mại
Điều 7 Luật Thuế giá trị gia tăng 2024 bổ sung quy định giá tính thuế GTGT bằng 0 đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại.
2. Nguyên tắc quản lý thuế
Nguyên tắc quản lý thuế được nêu rõ tại Điều 5 Luật Quản lý thuế 2019 (sửa đổi, bổ sung năm 2024) như sau:
- Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
- Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
Công chức quản lý thuế chịu trách nhiệm giải quyết hồ sơ thuế trong phạm vi hồ sơ, tài liệu, thông tin của người nộp thuế cung cấp, cơ sở dữ liệu của cơ quan quản lý thuế, thông tin của cơ quan nhà nước có thẩm quyền cung cấp có liên quan đến người nộp thuế, kết quả áp dụng quản lý rủi ro trong quản lý thuế, bảo đảm theo đúng chức trách, nhiệm vụ, tuân thủ quy định của pháp luật về quản lý thuế và quy định pháp luật khác về thuế có liên quan.
- Cơ quan, tổ chức, cá nhân có trách nhiệm tham gia quản lý thuế theo quy định của pháp luật.
- Thực hiện cải cách thủ tục hành chính và ứng dụng công nghệ thông tin hiện đại trong quản lý thuế; áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nguyên tắc quản lý rủi ro trong quản lý thuế và các nguyên tắc khác phù hợp với điều kiện của Việt Nam.
- Áp dụng biện pháp ưu tiên khi thực hiện các thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan và quy định của Chính phủ.
CỔNG TTĐT TP


Phê duyệt Quy hoạch chung thành phố Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075
Ủy viên Bộ Chính trị, Phó Thủ tướng Thường trực Phạm Gia Túc ký Quyết định số 2016/QĐ-TTg ngày 21-10-2026 về phê duyệt Quy hoạch chung thành phố Đà Nẵng đến năm 2050, tầm nhìn đến năm 2075. Theo quy hoạch, đến năm 2075, Đà Nẵng được định hướng trở thành thành phố biển sinh thái, hiện đại, thông minh, kết nối toàn cầu, thuộc nhóm đô thị giàu bản sắc hàng đầu châu Á, từng bước đáp ứng các tiêu chí của đô thị đặc biệt.
Ông Lê Văn Huấn (xã Thăng Trường) chưa được cấp giấy phép hành nghề khám, chữa bệnh
Sở Y tế báo cáo UBND thành phố về kết quả kiểm tra bước đầu đối với hoạt động khám, chữa bệnh của ông Lê Văn Huấn tại nhà riêng ở thôn Tịch Yên, xã Thăng Trường. Qua kiểm tra, cơ quan chức năng xác định ông Huấn chưa được cấp giấy phép hành nghề và địa điểm khám, chữa bệnh chưa được cấp phép hoạt động theo quy định.
Phường Hòa Cường lập biên bản cảnh cáo quán Katinat vi phạm trật tự vỉa hè
UBND phường Hòa Cường vừa kiểm tra, làm việc với đại diện quán cà phê Katinat đặt thùng rác chắn lối đi bộ trên đường Bạch Đằng; yêu cầu khắc phục, không để tái diễn vi phạm.
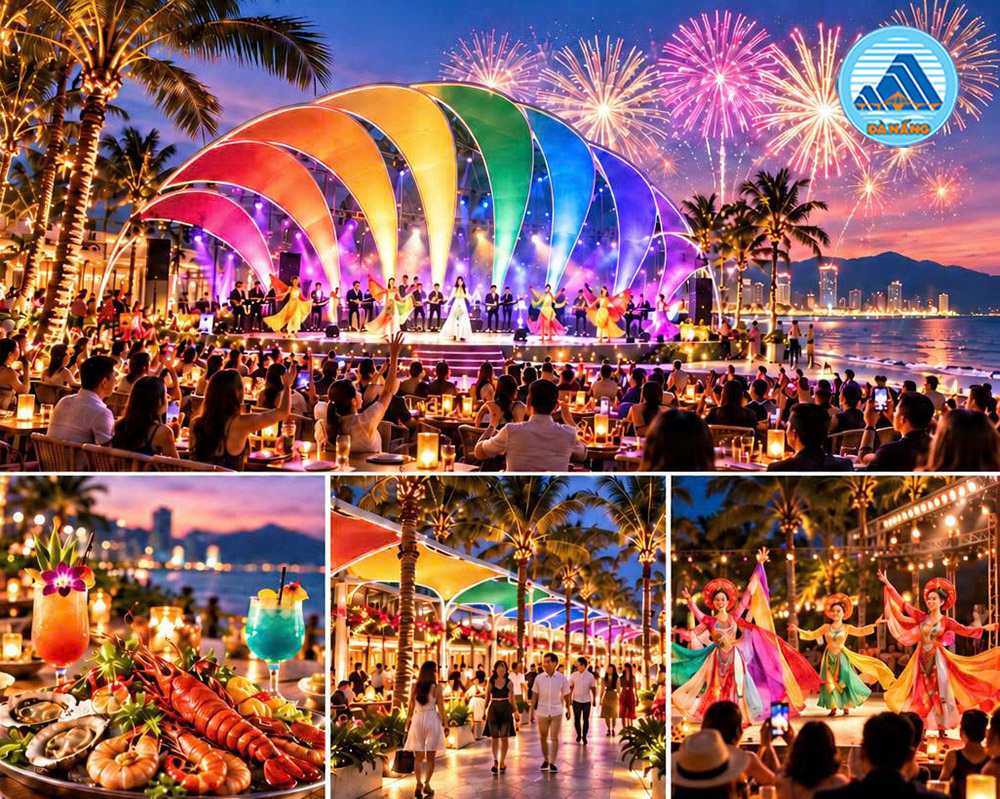
MBLand Đà Nẵng đề xuất đầu tư khoảng 10 nghìn tỷ đồng phát triển tổ hợp kinh tế đêm, du lịch nghỉ dưỡng và trải nghiệm văn hóa
MBLand Đà Nẵng dự kiến đầu tư khoảng 10 nghìn tỷ đồng tại Đà Nẵng trong vòng 5 năm tới trên các lĩnh vực kinh tế đêm, du lịch nghỉ dưỡng và khai thác các giá trị văn hóa địa phương.
Hơn 392 tỷ đồng xây dựng 3 khu tái định cư tại xã Duy Xuyên phục vụ dự án đường sắt tốc độ cao
UBND thành phố ban hành Quyết định số 5082/QĐ-UBND, phê duyệt Dự án thành phần 11: Khu tái định cư phục vụ Dự án đường sắt tốc độ cao trên trục Bắc - Nam trên địa bàn xã Duy Xuyên với tổng mức đầu tư dự án hơn 392 tỷ đồng. Thời gian thực hiện từ năm 2026 đến năm 2029.
Chấn chỉnh tình trạng hút thuốc lá trong khuôn viên Bệnh viện Phụ sản – Nhi Đà Nẵng
Sở Y tế vừa có Công văn yêu cầu Bệnh viện Phụ sản – Nhi Đà Nẵng khẩn trương kiểm tra, chấn chỉnh và xử lý dứt điểm tình trạng hút thuốc lá trong khuôn viên bệnh viện, sau khi ghi nhận phản ánh khói thuốc ảnh hưởng đến bệnh nhân, đặc biệt là phụ nữ sau sinh và trẻ sơ sinh.
88 cá nhân được tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng ký Quyết định số 5210/QĐ-UBND về tặng Giải thưởng “Nhà giáo Đà Nẵng tiêu biểu” năm 2026 cho 88 cá nhân trên địa bàn thành phố.
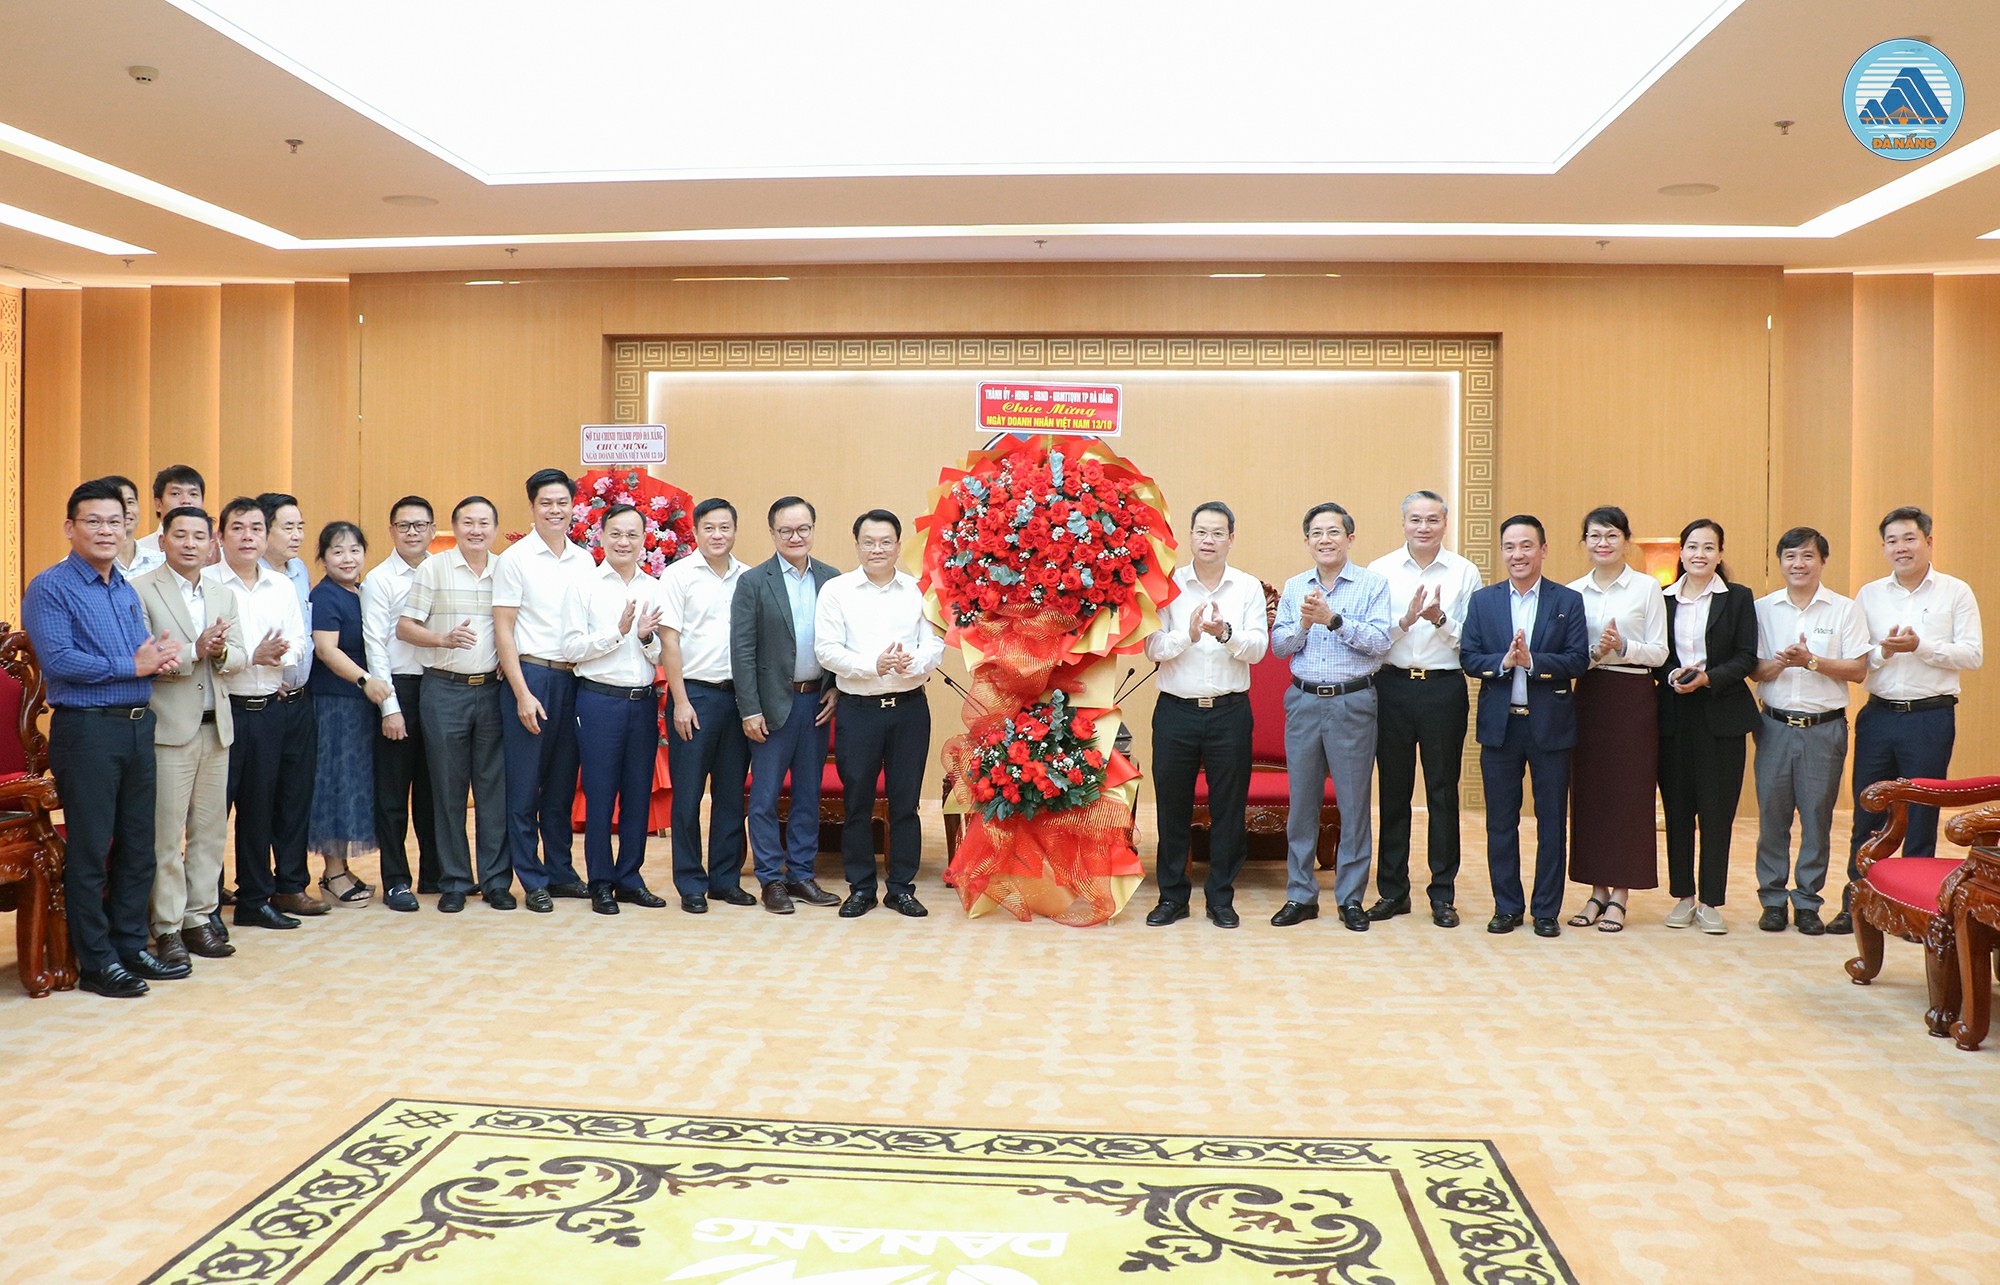
Chủ tịch UBND thành phố Nguyễn Mạnh Hùng gặp mặt, chúc mừng Hiệp hội Doanh nghiệp thành phố
Chiều 09-10, Phó Bí thư Thành ủy, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng chủ trì buổi gặp mặt, chúc mừng Hiệp hội Doanh nghiệp thành phố nhân kỷ niệm 22 năm Ngày Doanh nhân Việt Nam (13-10-2004 – 13-10-2026). Cùng dự có Phó Chủ tịch UBND thành phố Trần Nam Hưng.
Phường An Hải trả lời phản ánh về thi công kéo dài đường Chính Hữu – Phó Đức Chính
UBND phường An Hải cho biết, đoạn cuối đường Chính Hữu giao với đường Phó Đức Chính cơ bản đã có mặt bằng thi công. Tuy nhiên, dự án đang tạm dừng để thực hiện thủ tục điều chỉnh tổng mức đầu tư và gia hạn thời gian thực hiện.
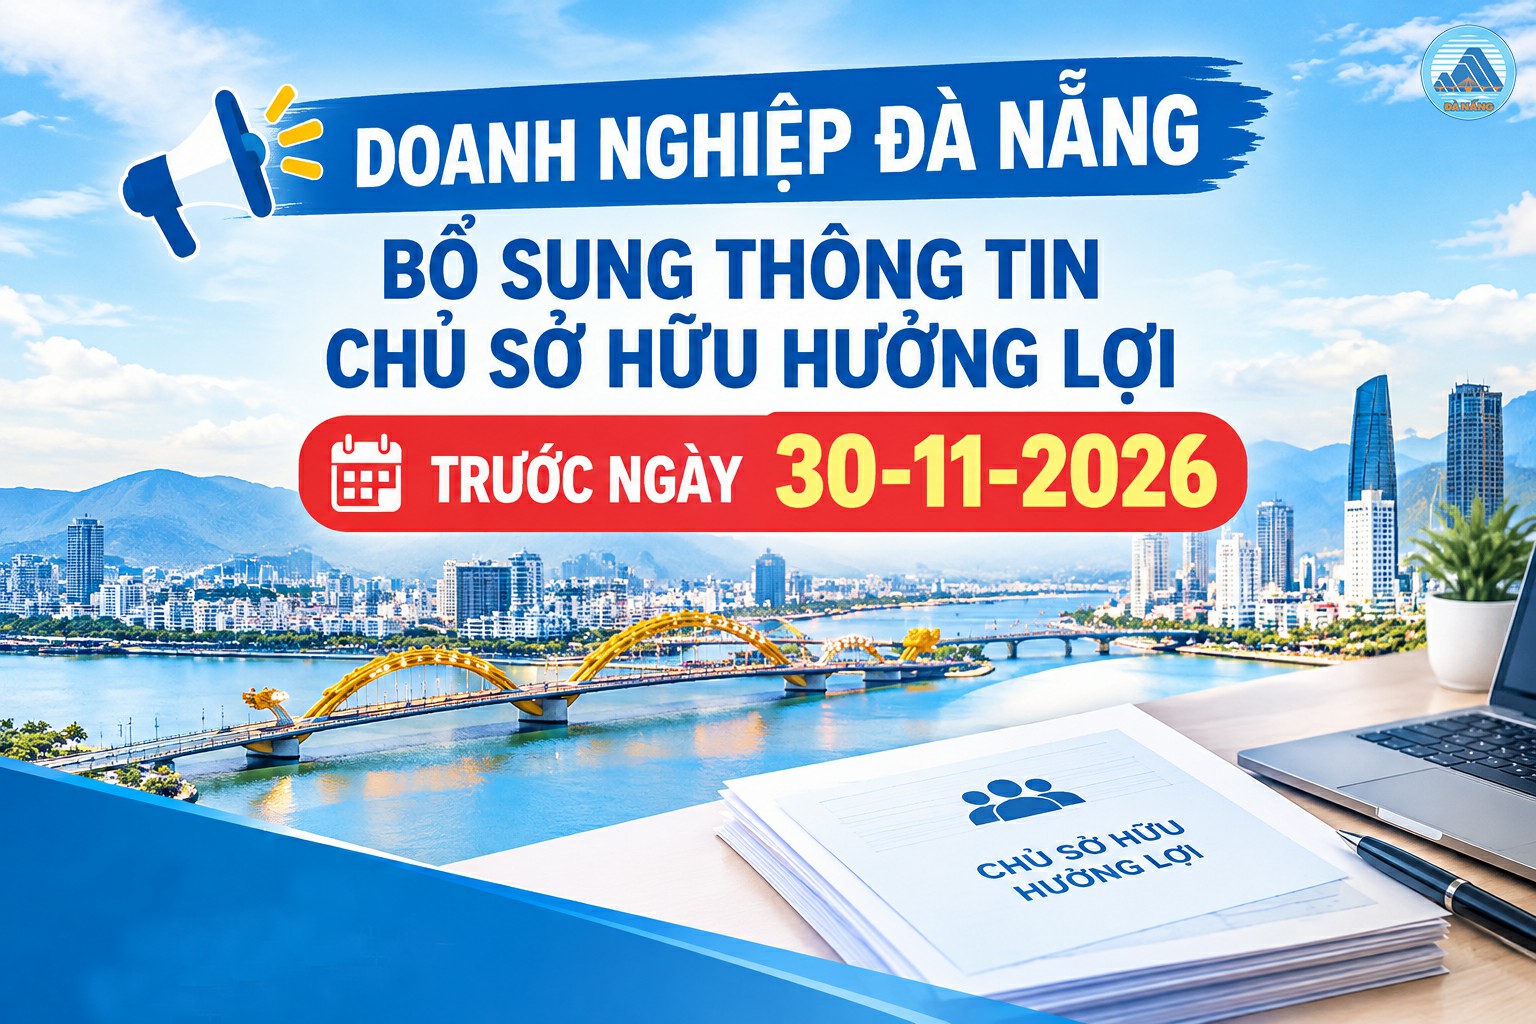
Doanh nghiệp bổ sung thông tin chủ sở hữu hưởng lợi trước 30-11-2026
Sở Tài chính có công văn đề nghị các doanh nghiệp trên địa bàn khẩn trương rà soát, kê khai bổ sung thông tin về chủ sở hữu hưởng lợi trên Hệ thống thông tin Quốc gia về đăng ký doanh nghiệp, hoàn thành chậm nhất trước ngày 30-11-2026.






Chưa có bình luận ý kiến bài viết!