
Trung tâm tài chính quốc tế tại Việt Nam có ưu đãi thuế như thế nào?


Tại Trung tâm tài chính quốc tế Việt Nam, áp dụng mức thuế thu nhập doanh nghiệp 10% trong 30 năm đối với thu nhập từ dự án đầu tư mới thuộc ngành, nghề ưu tiên phát triển, miễn thuế thu nhập cá nhân với nhà quản lý, chuyên gia, nhà khoa học.
Ngày 21-12 vừa qua, Việt Nam chính thức công bố thành lập Trung tâm Tài chính quốc tế với mô hình "một trung tâm, hai điểm đến" đặt tại Thành phố Hồ Chí Minh và thành phố Đà Nẵng.
Tại đây, các nhà đầu tư, các cơ quan, tổ chức thuộc Trung tâm Tài chính quốc tế; các cơ quan, tổ chức, cá nhân khác có liên quan đến hoạt động của Trung tâm Tài chính quốc tế sẽ được áp dụng chính sách thuế theo Nghị định số 324/2025/NĐ-CP.
Áp dụng mức thuế thu nhập doanh nghiệp 10% trong 30 năm đối với thu nhập từ dự án đầu tư mới thuộc ngành, nghề ưu tiên phát triển
Nghị định quy định chi tiết các chính sách thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân áp dụng cho Trung tâm tài chính quốc tế.
Cụ thể, về thuế thu nhập doanh nghiệp, Nghị định quy định áp dụng mức thuế suất thuế thu nhập doanh nghiệp 10% trong thời gian 30 năm, miễn thuế thu nhập doanh nghiệp tối đa không quá 04 năm và giảm 50% số thuế phải nộp tối đa không quá 09 năm tiếp theo đối với thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới phát sinh tại địa bàn Trung tâm tài chính quốc tế thuộc ngành, nghề ưu tiên phát triển tại Trung tâm Tài chính quốc tế.
Áp dụng mức thuế suất thuế thu nhập doanh nghiệp 15% trong thời gian 15 năm, miễn thuế thu nhập doanh nghiệp tối đa không quá 02 năm và giảm 50% số thuế phải nộp tối đa không quá 04 năm tiếp theo đối với thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới phát sinh tại địa bàn Trung tâm tài chính quốc tế không thuộc ngành, nghề ưu tiên phát triển tại Trung tâm tài chính quốc tế.
Thời gian áp dụng thuế suất ưu đãi đối với thu nhập từ thực hiện dự án đầu tư mới của doanh nghiệp nêu trên được tính từ năm đầu tiên dự án đầu tư mới của doanh nghiệp có doanh thu. Thời gian miễn thuế, giảm thuế được tính từ năm đầu tiên có thu nhập chịu thuế từ dự án đầu tư, trường hợp không có thu nhập chịu thuế trong 03 năm đầu, kể từ năm đầu tiên có doanh thu từ việc thực hiện dự án đầu tư mới phát sinh tại địa bàn Trung tâm tài chính quốc tế thì thời gian miễn thuế, giảm thuế được tính từ năm thứ 04.

Doanh nghiệp hạch toán riêng thu nhập từ thực hiện dự án đầu tư phát sinh tại địa bàn Trung tâm Tài chính quốc tế được ưu đãi thuế nêu trên với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế; trường hợp không hạch toán riêng được thì phần thu nhập từ hoạt động được ưu đãi thuế được xác định bằng (=) tổng thu nhập chịu thuế nhân (x) với tỷ lệ phần trăm (%) doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh được ưu đãi thuế so với tổng doanh thu hoặc tổng chi phí được trừ của doanh nghiệp trong kỳ tính thuế.
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp.
Trong cùng một khoảng thời gian, nếu doanh nghiệp có thu nhập từ thực hiện dự án đầu tư mới phát sinh tại địa bàn Trung tâm Tài chính quốc tế quy định nêu trên được hưởng ưu đãi khác với quy định tại Nghị định này thì doanh nghiệp được lựa chọn hưởng ưu đãi thuế có lợi nhất theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Trường hợp dự án đầu tư mới của doanh nghiệp tại năm đầu tiên phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế có thời gian dưới 12 tháng, doanh nghiệp được lựa chọn hưởng ưu đãi thuế (thuế suất, thời gian miễn thuế, giảm thuế) đối với dự án đầu tư ngay từ kỳ tính thuế phát sinh doanh thu, thu nhập đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được hưởng ưu đãi thuế từ kỳ tính thuế tiếp theo.
Trường hợp doanh nghiệp đăng ký thời gian áp dụng ưu đãi thuế của dự án đầu tư mới vào kỳ tính thuế tiếp theo thì phải xác định số thuế phải nộp từ dự án đầu tư này của năm đầu tiên phát sinh doanh thu, thu nhập để nộp vào ngân sách nhà nước theo quy định.
Trường hợp doanh nghiệp thực hiện chuyển đổi kỳ tính thuế thu nhập doanh nghiệp (bao gồm cả chuyển đổi kỳ tính thuế từ năm dương lịch sang năm tài chính hoặc ngược lại) thì kỳ tính thuế thu nhập doanh nghiệp của năm chuyển đổi không vượt quá 12 tháng.
Doanh nghiệp đang trong thời gian được hưởng ưu đãi thuế thu nhập doanh nghiệp mà có thực hiện chuyển đổi kỳ tính thuế thì doanh nghiệp được lựa chọn: Ưu đãi trong năm chuyển đổi kỳ tính thuế hoặc nộp thuế theo mức thuế suất không được hưởng ưu đãi của năm chuyển đổi kỳ tính thuế và hưởng ưu đãi thuế sang năm tiếp theo.
Trường hợp doanh nghiệp thực hiện dự án đầu tư mở rộng thuộc ngành, nghề ưu tiên phát triển tại Trung tâm tài chính quốc tế và địa bàn Trung tâm Tài chính quốc tế thì nguyên tắc, tiêu chí, điều kiện áp dụng ưu đãi thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp hiện hành.
|
Nghị định số 324/2025/NĐ-CP gồm 9 chương, 76 điều quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 222/2025/QH15 ngày 27/6/2025 về thành viên Trung tâm Tài chính quốc tế; chính sách thuế, quản lý thuế và kế toán; chế độ tài chính trong lĩnh vực ngân hàng; cấp phép thành lập, hoạt động của tổ chức kinh doanh chứng khoán; chính sách bảo hiểm, tái bảo hiểm; chính sách về phát triển thị trường vốn và thử nghiệm có kiểm soát cho dịch vụ tài chính ứng dụng công nghệ và đổi mới sáng tạo; chính sách đối với nhà đầu tư chiến lược và chính sách phát triển hạ tầng kỹ thuật và hạ tầng xã hội; thanh tra, kiểm tra, giám sát trong Trung tâm Tài chính quốc tế… Đối tượng áp dụng là các thành viên của Trung tâm Tài chính quốc tế tại Việt Nam (sau đây gọi là Thành viên); các nhà đầu tư; các cơ quan, tổ chức thuộc Trung tâm Tài chính quốc tế; các cơ quan, tổ chức, cá nhân khác có liên quan đến hoạt động của Trung tâm Tài chính quốc tế tại Việt Nam được quy định tại Nghị quyết số 222/2025/QH15. |
Miễn thuế thu nhập cá nhân đối với nhà quản lý, chuyên gia, nhà khoa học, người có trình độ chuyên môn cao đến hết năm 2030
Về thuế thu nhập cá nhân, Nghị định quy định nhà quản lý, chuyên gia, nhà khoa học, người có trình độ chuyên môn cao làm việc tại Trung tâm tài chính quốc tế, bao gồm người Việt Nam và người nước ngoài được miễn thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công có được từ thực hiện công việc tại Trung tâm Tài chính quốc tế đến hết năm 2030.
Thời gian miễn thuế tính liên tục kể từ tháng phát sinh thu nhập được miễn thuế. Trường hợp phát sinh thu nhập trong tháng thì thời gian tính miễn thuế được tính đủ tháng.
Trường hợp cá nhân vừa có thu nhập từ tiền lương, tiền công được miễn thuế theo quy định tại điểm này vừa có thu nhập từ tiền lương, tiền công khác thì số thuế thu nhập cá nhân được miễn theo quy định tại điểm này được xác định như sau:

Cá nhân có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn vào Thành viên được miễn thuế thu nhập cá nhân đối với khoản thu nhập này đến hết năm 2030.
Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn quy định tại điểm này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ cổ phần, phần vốn góp, quyền góp vốn vào Thành viên (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, quyền mua cổ phiếu của công ty đại chúng, tổ chức niêm yết đăng ký giao dịch theo quy định của pháp luật về chứng khoán.
Trường hợp bán toàn bộ doanh nghiệp do cá nhân làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập cá nhân theo hoạt động chuyển nhượng bất động sản.
Cơ quan điều hành xác định tiêu chí, điều kiện cụ thể đối với từng lĩnh vực chuyên môn phù hợp với yêu cầu của Trung tâm tài chính quốc tế. Chủ tịch Cơ quan điều hành có thẩm quyền xác định và tuyển chọn nhà quản lý, chuyên gia, nhà khoa học, người có trình độ chuyên môn cao theo đề xuất của các cơ quan, đơn vị thuộc Trung tâm tài chính quốc tế và các Thành viên.
Trường hợp doanh nghiệp, cá nhân có phát sinh thu nhập chịu thuế thu nhập doanh nghiệp khác, thuế thu nhập cá nhân khác ngoài quy định của Nghị định này thì thực hiện theo quy định của pháp luật hiện hành về thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và quản lý thuế.
Doanh nghiệp, cá nhân tại Trung tâm Tài chính quốc tế thực hiện đăng ký, kê khai, nộp thuế, quyết toán các loại thuế, được áp dụng chế độ ưu tiên về thủ tục hành chính trong quản lý thuế theo quy định của pháp luật về quản lý thuế. Việc xác định thời điểm bắt đầu hưởng ưu đãi, thời gian miễn, giảm thuế thực hiện theo quy định pháp luật về thuế thu nhập doanh nghiệp và pháp luật về thuế thu nhập cá nhân.
Danh mục ngành, nghề ưu tiên phát triển tại Trung tâm Tài chính quốc tế áp dụng ưu đãi về thuế thu nhập doanh nghiệp được quy định tại Nghị định của Chính phủ về thành lập Trung tâm Tài chính quốc tế tại Việt Nam.
|
Nhà quản lý, chuyên gia, nhà khoa học, người có trình độ chuyên môn cao phải đáp ứng tối thiểu các tiêu chí, điều kiện sau đây: Có trình độ đại học trở lên hoặc chứng chỉ nghề nghiệp uy tín được công nhận bởi các tổ chức chuyên môn quốc tế; ít nhất 05 năm kinh nghiệm làm việc, nghiên cứu hoặc giảng dạy trong lĩnh vực chuyên môn phù hợp với yêu cầu của Trung tâm Tài chính quốc tế; hoặc đã và đang đảm nhiệm các chức danh quản lý từ cấp phòng trở lên tại các Trung tâm tài chính quốc tế trên thế giới hoặc tại các tổ chức tài chính, quỹ đầu tư hoặc tập đoàn đa quốc gia có danh tiếng.
|
THANH NGUYÊN





Tuyên án tù chung thân 5 bị cáo vụ GFDI lừa đảo hơn 7.000 người
Ngày 24-9, Tòa án nhân dân thành phố đưa ra xét xử sơ thẩm vụ án hình sự đối với Nguyễn Quang Hoàng và đồng phạm về tội “Lừa đảo chiếm đoạt tài sản” tại Công ty TNHH MTV Tư vấn đầu tư GFDI (Công ty GFDI). Hội đồng xét xử tuyên phạt cả 5 bị cáo mức án tù chung thân; đồng thời buộc các bị cáo liên đới bồi thường, hoàn trả hơn 2.407 tỷ đồng cho 7.018 người bị hại.
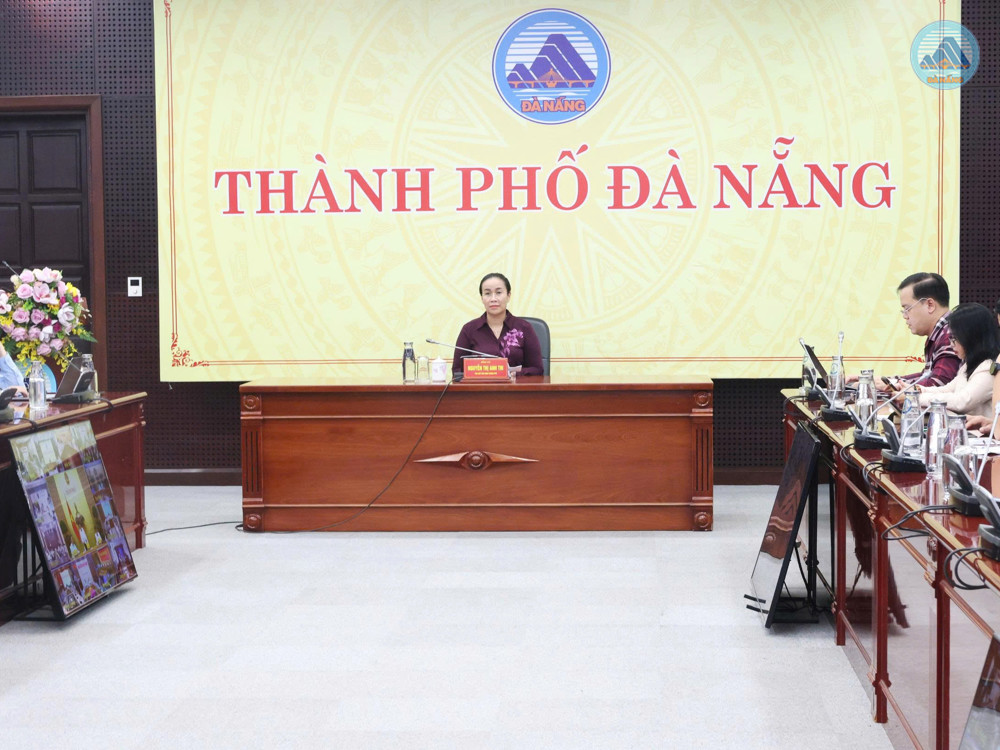
Tập trung giải quyết căn cơ tình trạng thừa, thiếu giáo viên
Chiều 24-9, Phó Thủ tướng Lê Tiến Châu chủ trì hội nghị trực tuyến về tình hình triển khai các nhiệm vụ, giải pháp trọng tâm để giải quyết căn bản tình trạng thừa, thiếu giáo viên, gắn với nâng cao chất lượng đào tạo sư phạm. Phó Chủ tịch UBND thành phố Nguyễn Thị Anh Thi dự tại điểm cầu Đà Nẵng.
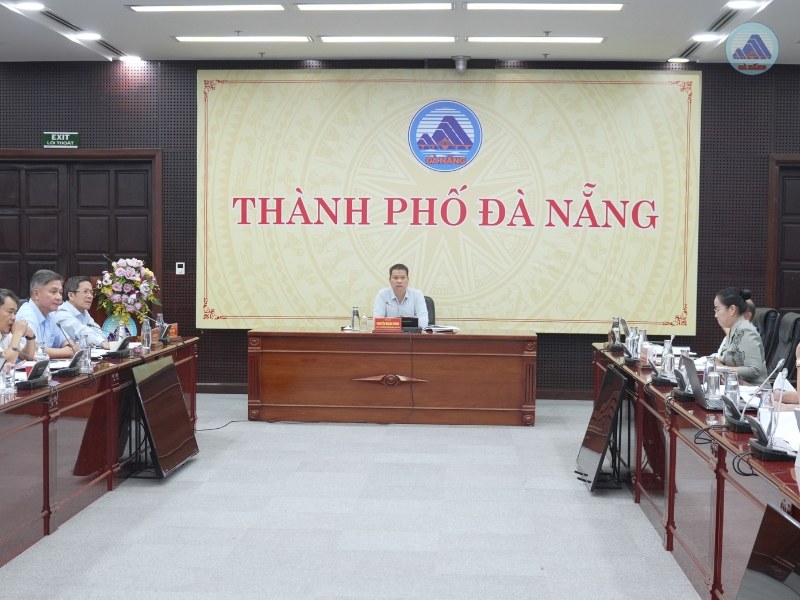
Quyết liệt đẩy nhanh tiến độ các dự án trọng điểm
Sáng 29-9, Phó Bí thư Thành uỷ, Chủ tịch UBND thành phố Nguyễn Mạnh Hùng chủ trì cuộc họp trực tiếp kết hợp trực tuyến về tình hình thực hiện các dự án trọng điểm quy mô lớn, tạo động lực phát triển kinh tế - xã hội thành phố Đà Nẵng giai đoạn 2026 – 2030.
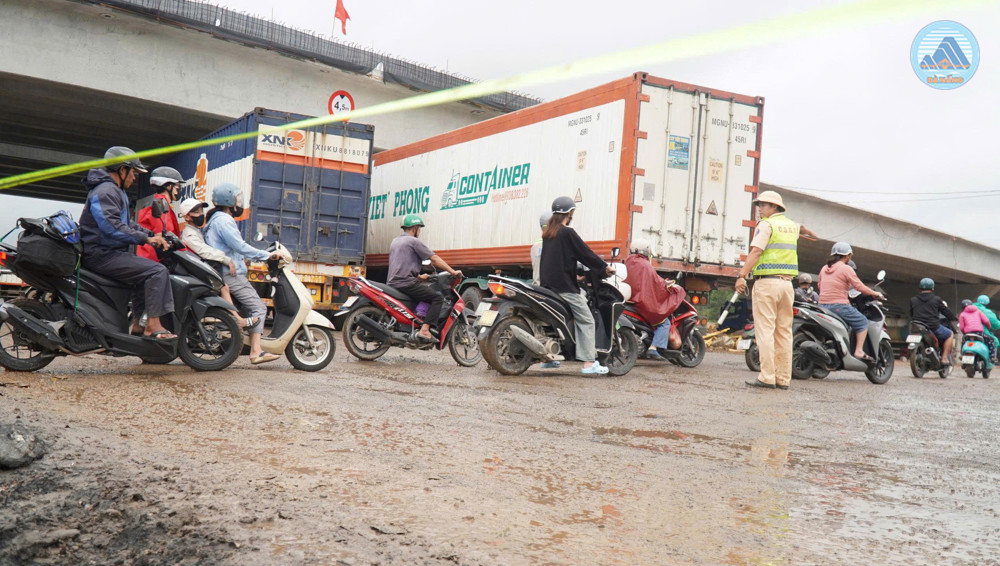
Tập trung khắc phục ùn tắc tại nút giao Quốc lộ 14B
Ngày 21-9, Phòng Cảnh sát giao thông (CSGT) Công an thành phố tổ chức Hội nghị đánh giá hiện trạng an toàn giao thông tại khu vực nút giao Quốc lộ 14B - cao tốc Đà Nẵng - Quảng Ngãi - đường tránh Nam hầm Hải Vân; đồng thời trao đổi, thống nhất các giải pháp khắc phục những bất cập trong thời gian tới.
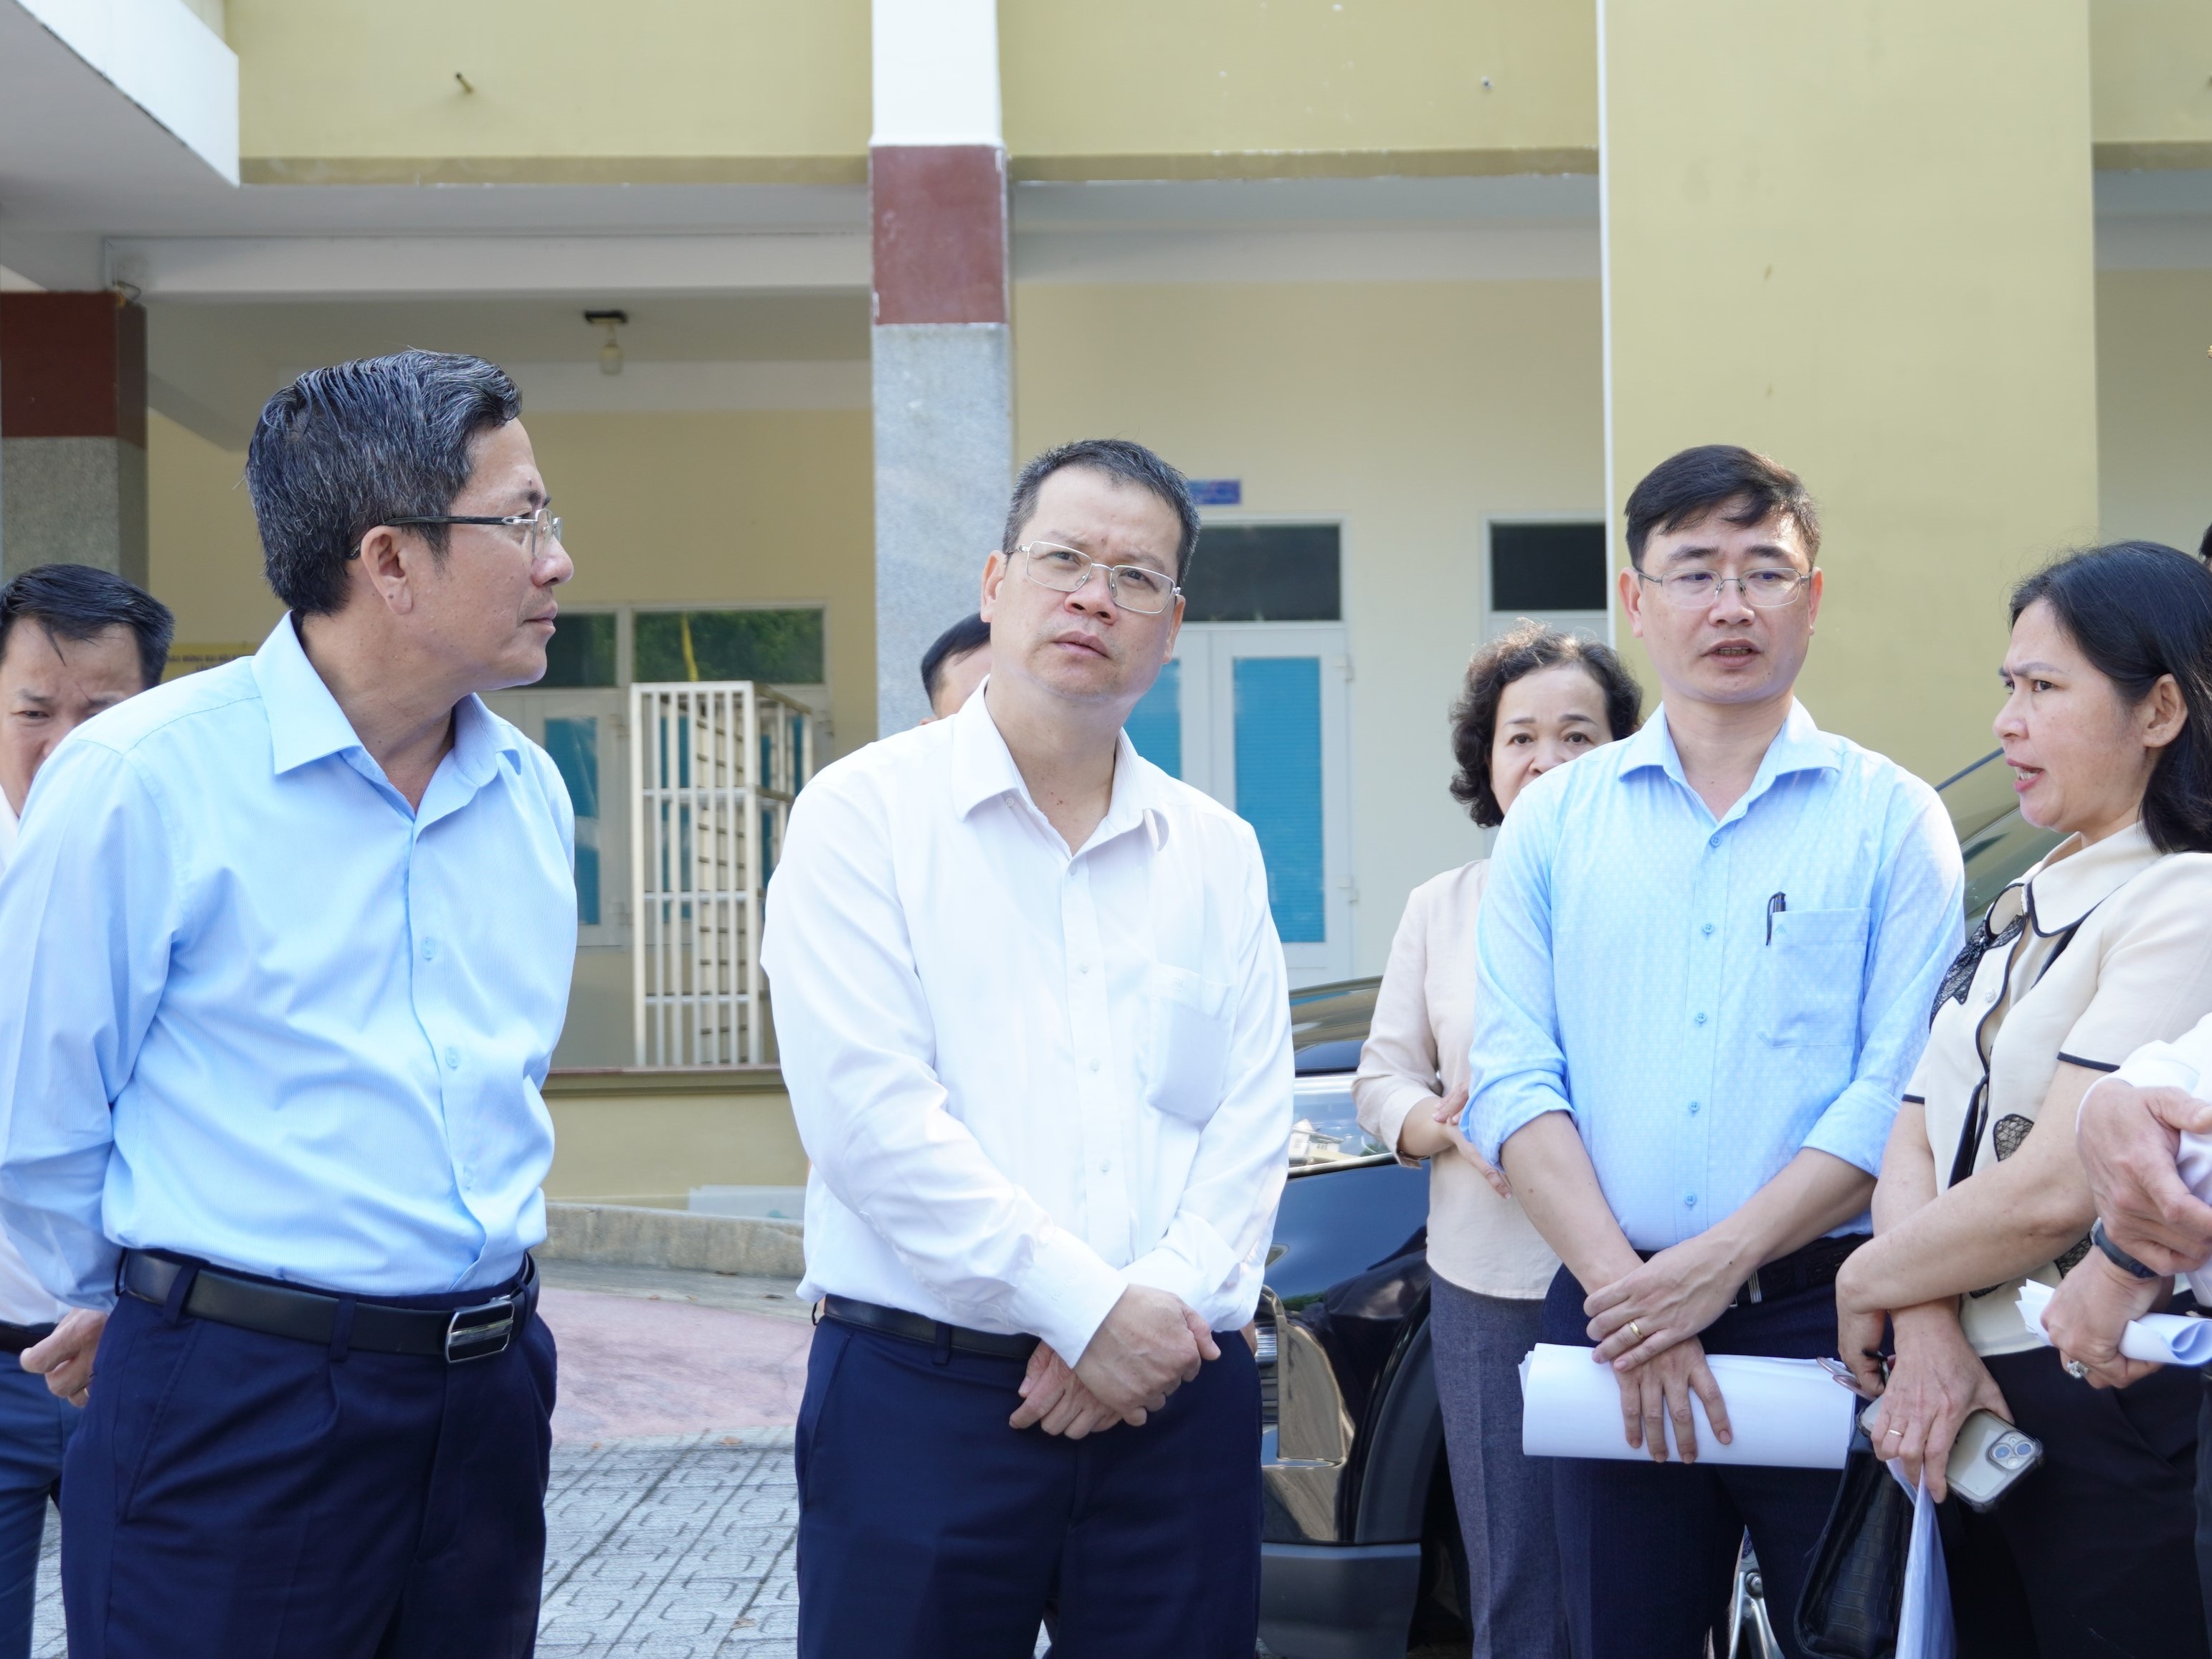
Xử lý, khai thác toàn bộ 08 cơ sở nhà, đất bỏ trống
UBND thành phố đang quyết liệt triển khai Kết luận thanh tra số 402/KL-TTCP ngày 01-7-2026 của Thanh tra Chính phủ, với nhiệm vụ và thời hạn cụ thể giao cho từng cơ quan, đơn vị. Đến nay, toàn bộ 08 cơ sở nhà, đất bỏ trống trên 12 tháng đã được xử lý, từng bước phát huy hiệu quả sử dụng.
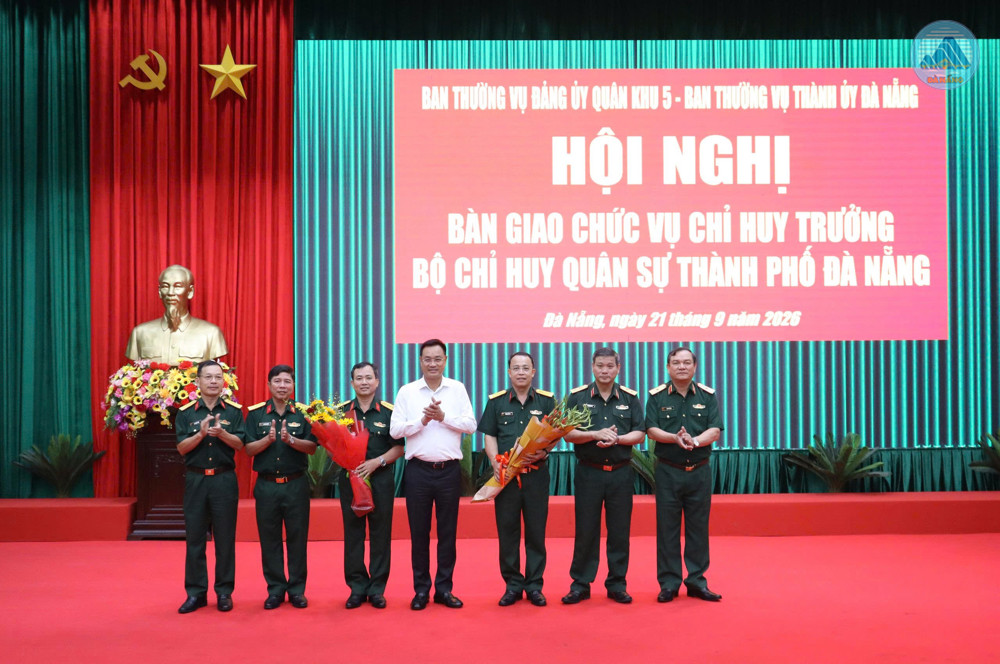
Bàn giao chức vụ Chỉ huy trưởng Bộ Chỉ huy Quân sự thành phố
Chiều 21-9, Ban Thường vụ Đảng ủy Quân khu 5 phối hợp với Ban Thường vụ Thành ủy Đà Nẵng tổ chức Hội nghị bàn giao chức trách, nhiệm vụ Chỉ huy trưởng Bộ Chỉ huy Quân sự (CHQS) thành phố giữa Đại tá Trần Hữu Ích và Đại tá Nguyễn Thế Vinh.
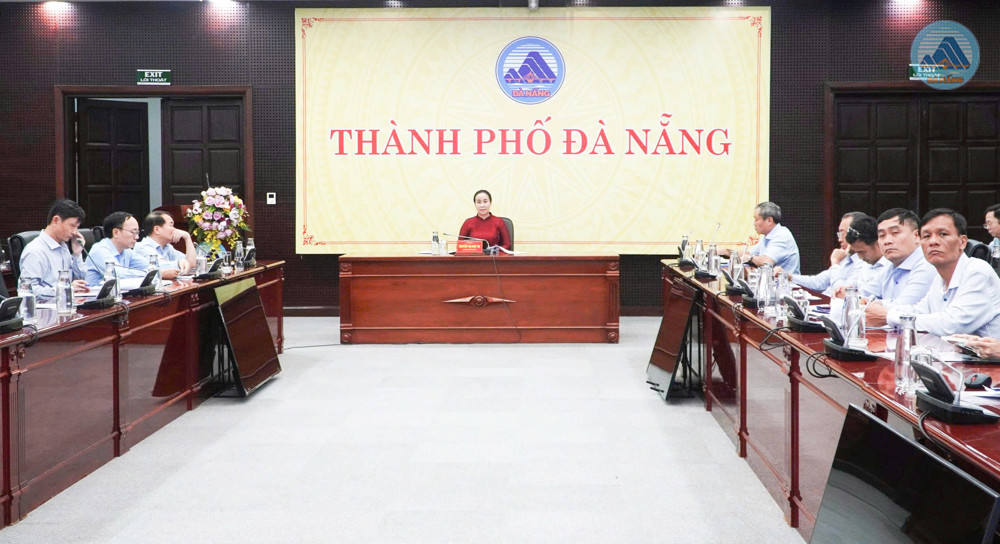
Đẩy nhanh tiến độ sắp xếp, tổ chức lại các cơ sở giáo dục nghề nghiệp công lập
Sáng 22-9, Phó Thủ tướng Lê Tiến Châu chủ trì họp trực tiếp với các bộ, ngành và trực tuyến với các tỉnh, thành phố trên cả nước về tình hình triển khai và các giải pháp đẩy nhanh tiến độ sắp xếp, tổ chức lại các cơ sở giáo dục nghề nghiệp (GDNN) công lập. Tại điểm cầu Đà Nẵng, Phó Chủ tịch UBND thành phố Nguyễn Thị Anh Thi dự.
Thuế thành phố đẩy mạnh làm sạch mã số thuế
Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” đang được Thuế thành phố Đà Nẵng tập trung triển khai, nhằm rà soát, xử lý các mã số thuế còn tồn đọng, hỗ trợ người nộp thuế hoàn tất nghĩa vụ và tháo gỡ những vướng mắc trong hoạt động sản xuất, kinh doanh.
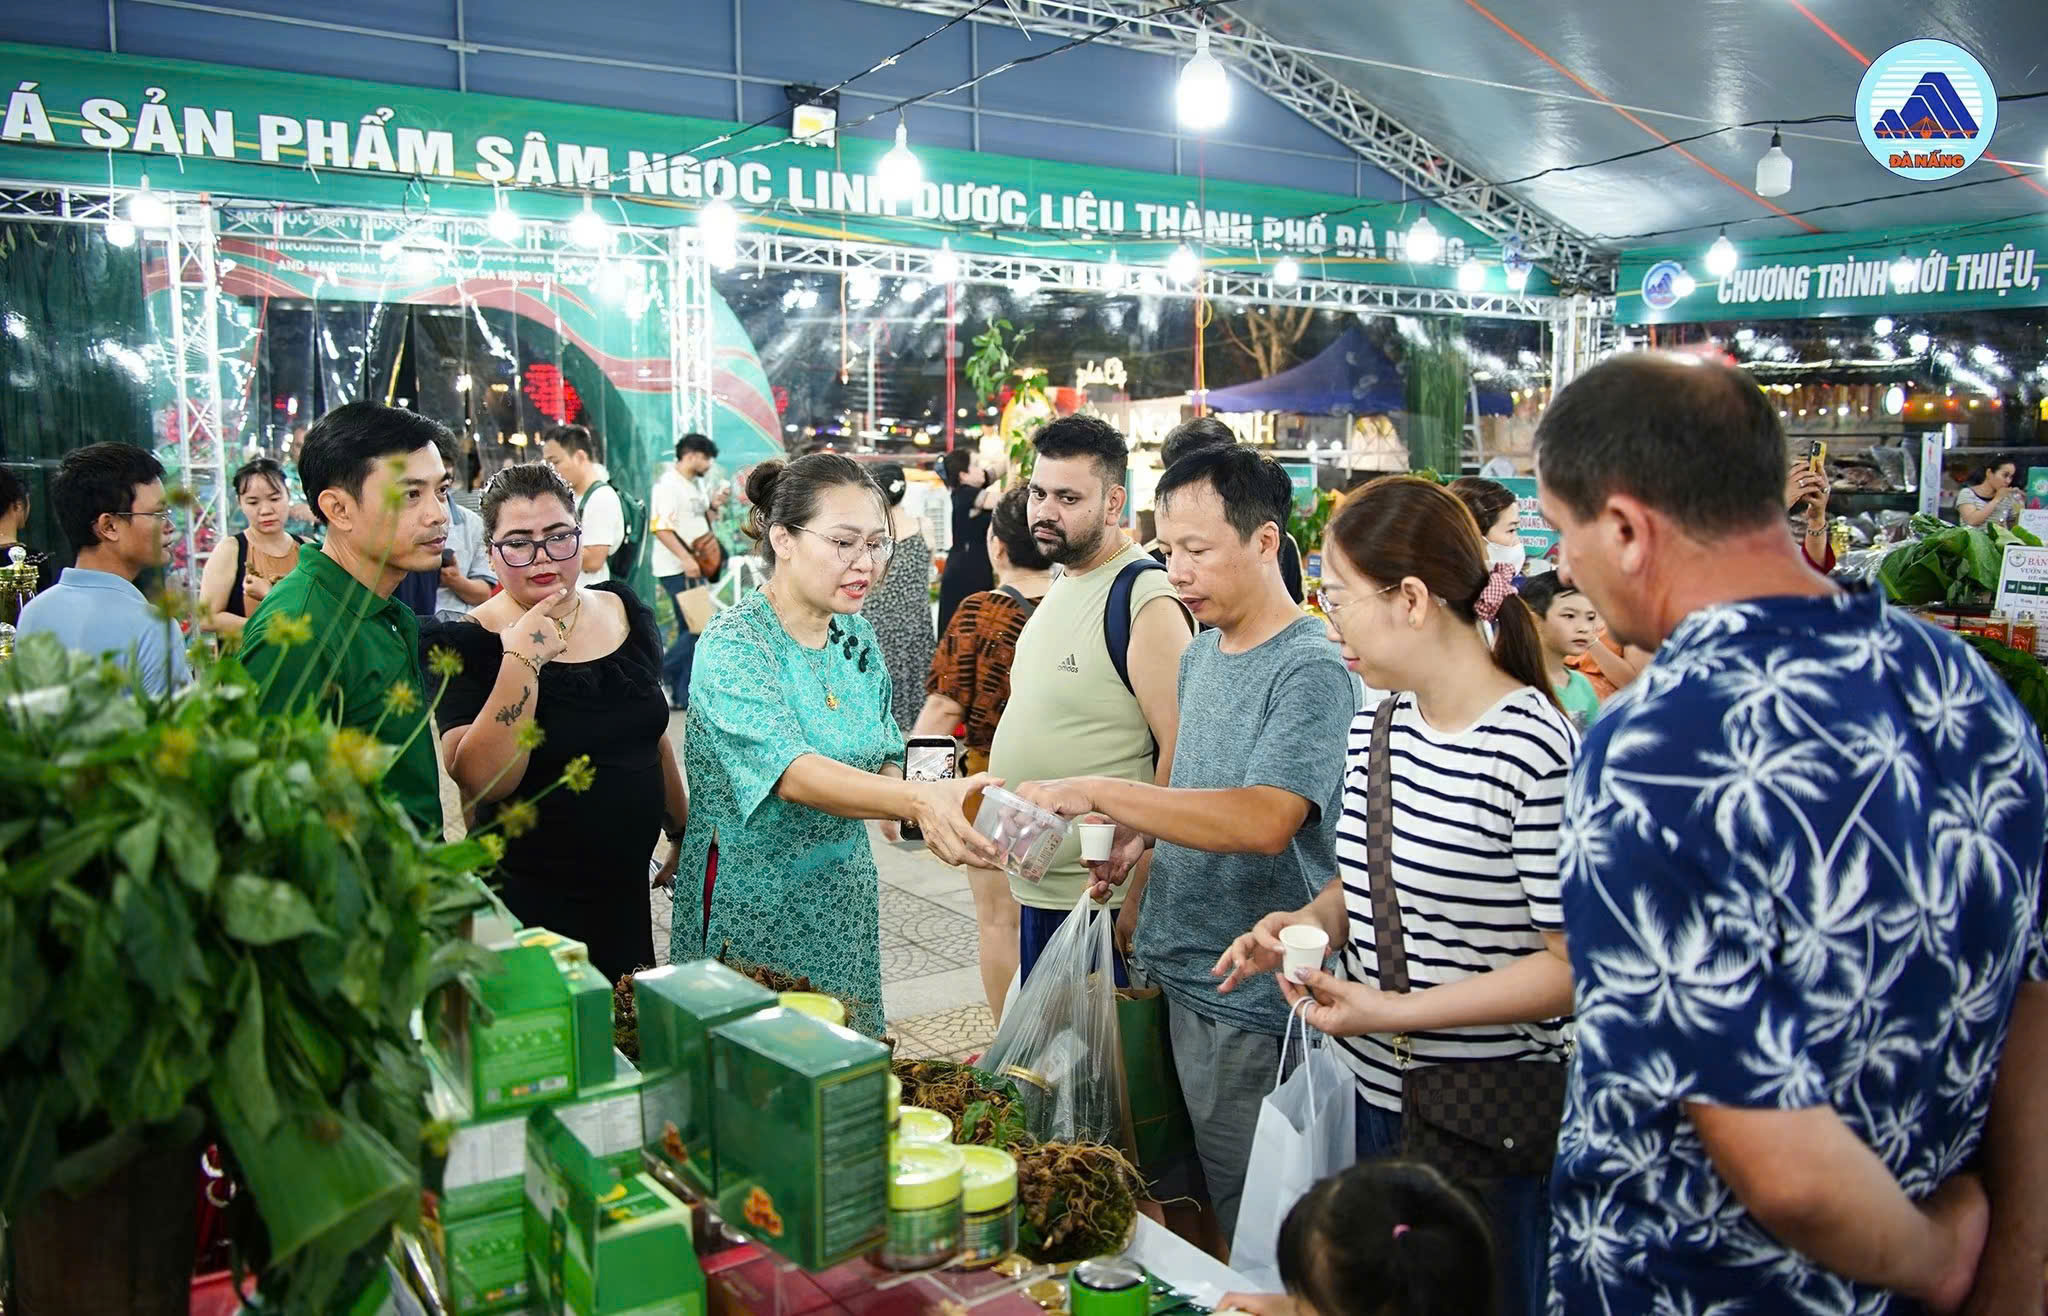
Sâm Ngọc Linh qua góc nhìn du khách
Giữa không gian du lịch bên sông Hàn, Sâm Ngọc Linh và các sản phẩm dược liệu có thêm cơ hội đến gần hơn với người dân, du khách. Những câu chuyện về nguồn gốc, vùng trồng, giá trị và chất lượng sản phẩm dần mở ra những trải nghiệm cụ thể hơn với người tiêu dùng.
Thông tin báo chí sáng 21-9-2026
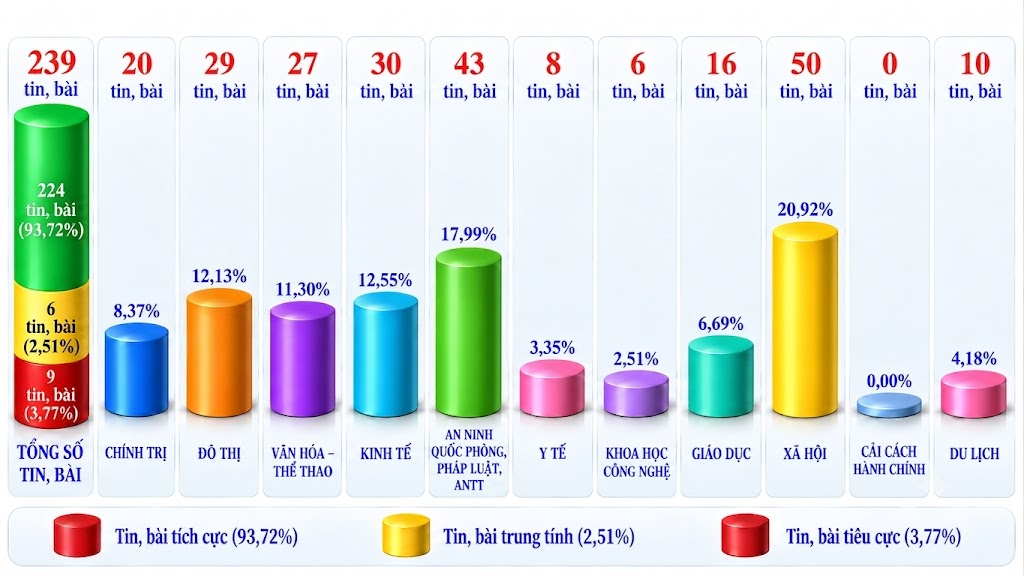
Từ 11h00 ngày 19 đến 6h00 ngày 21-9, có khoảng 239 tin, bài viết về thành phố Đà Nẵng.






Chưa có bình luận ý kiến bài viết!